נדל”ן בדובאי לעומת תל אביב: השוואת מחירים, תשואות ויתרונות
שוק הנדל”ן בדובאי הפך בשנים האחרונות לאחת מיעדי ההשקעה הנחשקים ביותר בקרב משקיעים ישראלים – אך האם הוא באמת עדיף על ההשקעה המוכרת בתל אביב? מאז הסכמי אברהם פתחו את הדלת לשיתוף פעולה כלכלי ישיר בין ישראל לאיחוד האמירויות, גדל בצורה משמעותית מספר הישראלים השוקלים לרכוש נכס בדובאי – אך רובם עושים זאת ללא נתונים השוואתיים אמיתיים מול האלטרנטיבה המקומית. מאמר זה מבצע לראשונה השוואה מספרית ישירה ומלאה בין שני השווקים: מחיר למטר רבוע, כוח קנייה, תשואות שכירות, עלויות עסקה, תנאי מימון ועלויות אחזקה – הכול דרך הפריזמה של המשקיע הישראלי. בסוף הדרך תוכלו לדעת לא רק היכן הכסף עובד קשה יותר, אלא גם איזה שוק מתאים לפרופיל ההשקעה הספציפי שלכם.
מחיר למטר רבוע: דובאי מול תל אביב בהשוואה ישירה
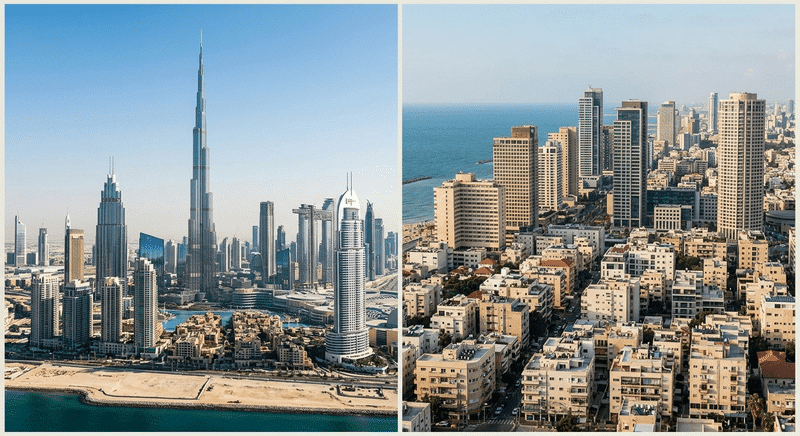
מחיר למטר רבוע בדובאי נמוך בצורה משמעותית ממחיר המקביל בתל אביב. לפי Deutsche Bank, המחיר הממוצע למטר רבוע במרכז תל אביב עומד על 18,468 דולר (כ-62,237 שקל), נתון שממקם את תל אביב במקום ה-8 ביוקר הנדל”ן בעולם. בדאונטאון דובאי, המחיר הממוצע עומד על כ-6,356 דירהם למטר רבוע (כ-1,732 דולר) – פחות מרבע מהמחיר בתל אביב. הממוצע הכלל-עירוני בדובאי נמוך עוד יותר, ועומד על כ-4,800–4,900 דירהם למ”ר, שכן דאונטאון מייצג את האזור היוקרתי ביותר בעיר.
| מדד השוואה | דובאי | תל אביב |
|---|---|---|
| מחיר ממוצע למ”ר – כלל העיר | כ-4,800–4,900 דירהם | כ-62,237 שקל |
| מחיר למ”ר – אזור מרכזי יוקרתי | כ-6,356 דירהם (דאונטאון) | כ-18,468 דולר (מרכז העיר) |
| דירה ממוצעת 100 מ”ר | נתון לא זמין לממוצע עירוני | כ-6.2 מיליון שקל |
| דירוג יוקר נדל”ן עולמי | מקום 15 באסיה (Numbeo) | מקום 4 בעולם (Numbeo) / מקום 8 (Deutsche Bank) |
| פער מחירים מול יעדים גלובליים | זול עד 80% ממונקו, הונג קונג ופריז | – |
בהשוואת שוק הנדל”ן בין ישראל לדובאי לשנת 2024–2025 עולה תמונה ברורה: דובאי זולה משמעותית מתל אביב לרכישת נכס. שני מקורות הדירוג, Deutsche Bank ו-Numbeo – מודדים פרמטרים שונים (מחיר מוחלט לעומת יחס להכנסה), ולכן מציגים מיקומים שונים לתל אביב, אך שניהם מסכימים שדובאי נמוכה בדירוג היוקר.
ההבדל בולט גם בין אזורים שונים בדובאי. דאונטאון דובאי ומרינה דובאי נחשבות לאזורים היוקרתיים ביותר בעיר, עם מחירים גבוהים יחסית לשוק המקומי – אך עדיין נמוכים בהרבה ממרכז תל אביב. מחירי הנדל”ן בדובאי עלו 12% משנה לשנה ב-2025, בעוד מחירי הדירות בתל אביב ירדו בכ-13% בשנה האחרונה, פער שמצמצם את הפרש המחירים, אך אינו מבטל אותו.
עבור משקיע ישראלי המשווה בין השווקים, הנתונים מצביעים על פער מחירים מהגדולים בעולם בין שתי הערים. גישה לשוק נדל”ן בינלאומי איכותי במחיר שאינו קיים בשוק המקומי – זו המשמעות המעשית של ההשוואה הישירה בין דובאי לתל אביב.
כוח הקנייה: מה מקבלים ב-2 מיליון שקל בדובאי לעומת תל אביב
עם תקציב של 2 מיליון שקל, שטח הנכס שמקבלים בדובאי שונה לחלוטין ממה שמקבלים בתל אביב. ההבדל אינו רק במטר רבוע – אלא במפרט המלא של הנכס.
ב-2 מיליון שקל ניתן לרכוש בדובאי דירת 2 חדרי שינה בדובאי מרינה, הכוללת גישה לבריכה, חדר כושר ושמירה 24/7 – או וילה עם 3 חדרי שינה, גינה פרטית ובריכה שיתופית. בתל אביב, אותו תקציב אינו מספיק לדירה ממוצעת בפריפריה.
| קריטריון | דובאי (2 מיליון שקל) | תל אביב (2 מיליון שקל) |
|---|---|---|
| שטח נכס | דירת 2 חדרי שינה / וילה 3 חדרים | אינו מספיק לדירה ממוצעת (דירה בפריפריה עולה 2.6 מיליון שקל) |
| מטר רבוע לכסף | 105 מ”ר למיליון דולר (נדל”ן יוקרה) | 33 מ”ר למיליון דולר בניו יורק, תל אביב דומה |
| בריכה | ✓ כלולה | ✗ לא כלולה |
| חדר כושר | ✓ כלול | ✗ לא כלול |
| שמירה 24/7 | ✓ כלולה | ✗ לא כלולה |
| דירת יוקרה / פנטהאוז | לא זמין בתקציב זה | דירת יוקרה 180 מ”ר בתל אביב עולה 16.5 מיליון שקל |
| מס רכישה / מס שבח | ✗ אין | ✓ קיים |
| ויזת זהב | ✓ ל-10 שנים | ✗ לא רלוונטי |
הנתונים מראים כי נדל”ן בדובאי מציע כוח קנייה גבוה משמעותית לאותו תקציב. דירות בדובאי כוללות שירותים שבתל אביב שמורים לנכסים יקרים בהרבה. משקיעים הפונים לשלום דובאי מגלים שקניית נכס בדובאי מאפשרת מפרט של דירת יוקרה, בריכה, חדר כושר ושמירה 24/7 – במחיר שבישראל אינו מספיק אפילו לדירה סטנדרטית בפריפריה.
תשואת שכירות ברוטו: דובאי מול תל אביב
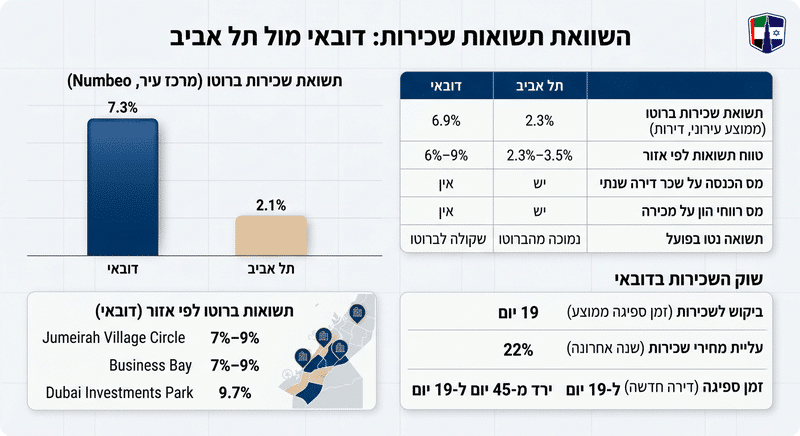
תשואת שכירות ברוטו היא המדד הקריטי ביותר להשוואת כדאיות השקעה בין שתי הערים. בדובאי, התשואה הברוטו עומדת על 7.3% לפי Numbeo – לעומת 2.1% בלבד בתל אביב. אך ההבדל האמיתי מתגלה כשבוחנים את התשואה נטו: בדובאי אין מס הכנסה על שכר דירה שנתי, אין מס רכוש ואין מס רווחי הון, כך שהתשואה הברוטו שקולה בפועל לתשואה נטו. בישראל, מס הכנסה על שכירות מקטין משמעותית את התשואה הסופית.
| מדד | דובאי | תל אביב |
|---|---|---|
| תשואת שכירות ברוטו (מרכז עיר, Numbeo) | 7.3% | 2.1% |
| תשואת שכירות ברוטו (ממוצע עירוני, דירות) | 6.9% | 2.3% |
| טווח תשואות לפי אזור | 6%–9% | 2.3%–3.5% |
| מס הכנסה על שכר דירה שנתי | אין | יש |
| מס רווחי הון על מכירה | אין | יש |
| תשואה נטו בפועל | שקולה לברוטו | נמוכה מהברוטו |
| ביקוש לשכירות (זמן ספיגה ממוצע) | 19 יום | נתון לא זמין |
שוק השכירות בדובאי מציג ביקוש לשכירות גבוה במיוחד. מחירי השכירות עלו 22% בשנה האחרונה, וזמן הספיגה של דירה חדשה ירד מ-45 יום ל-19 יום בלבד. אזורים כמו Jumeirah Village Circle ו-Business Bay מניבים תשואות ברוטו של 7%–9%, ו-Dubai Investments Park מוביל עם 9.7%.
שוק השכירות בתל אביב מציג תמונה שונה לחלוטין. אחוז התשואה נע בין 2.3% בתל אביב ל-3.5% בבאר שבע – ולאחר מס הכנסה על שכירות, התשואה נטו יורדת עוד יותר. למשקיע הישראלי השוקל השקעת נדל”ן בדובאי, הפער בתשואה הנטו הוא הגורם המכריע, ולא רק ההפרש בתשואה הברוטו.
עלויות עסקה נלוות: מיסים, עמלות ורישום בהשוואה
מס רכישה, דמי רישום ועמלת תיווך הם עלויות עסקה שמשנות את התמונה הכלכלית לחלוטין – ולעיתים קרובות מתעלמים מהן בהשוואות שטחיות. בישראל, עלויות אלה יכולות להגיע לשיעורים גבוהים במיוחד, בעוד שבנדל”ן בדובאי המצב שונה מהותית.
| סוג עלות | ישראל | דובאי |
|---|---|---|
| מס רכישה (דירה להשקעה) | 8%–10% מערך הנכס | 0% (אין מס רכישה) |
| דמי רישום / DLD fee | טאבו – עלות נמוכה יחסית | 4% מערך הנכס (תשלום חד-פעמי) |
| מס שבח (רווחי הון) לתושב חוץ | 25% על הרווח | 0% |
| מס על הכנסות שכירות | 15%–31% | 0% |
| מס שנתי על נכס (ארנונה/מס רכוש) | כ-1.25% מערך הנכס לשנה | 0% |
הטבלה מגלה את ההבדל האמיתי בין שתי המדינות. בישראל, משקיע זר משלם מס רכישה של 8%–10% ביום הרכישה, ועוד 25% מס שבח ביום המכירה. בדובאי, ה-DLD fee של 4% הוא ההוצאה היחידה ברכישה, ואין מס נוסף לאורך כל חיי ההשקעה.
כדי להבין את המשמעות המספרית: על נכס בשווי 1.3 מיליון ש”ח בדובאי, דמי הרישום (DLD fee) יסתכמו בכ-52,000 ש”ח. על נכס דומה בישראל, מס הרכישה לבדו יגיע ל-104,000–130,000 ש”ח, פי שניים ויותר.
עלויות העסקה הנלוות בישראל כוללות גם:
- מס רכישה של 8%–10%, חובה על כל דירה להשקעה
- מס שבח בשיעור 25% לתושבי חוץ בעת מכירה
- מס הכנסה על שכר דירה בשיעור 15%–31% בהתאם למדרגות
- ארנונה שנתית של כ-1.25% מערך הנכס
- רישום בטאבו ועמלת תיווך, עלויות נוספות על הבסיס
לעומת זאת, בהשקעה בדובאי, דרך רשות המקרקעין בדובאי – משלמים 4% DLD fee בלבד. אין מס שבח, אין מס שכירות, ואין מס שנתי על נכסים. עמלת תיווך קיימת גם בדובאי, אך היא מגולמת לרוב בעסקאות off-plan. שלום דובאי מסייעת למשקיעים ישראלים להבין את מלוא מבנה העלויות לפני הרכישה.
מבחינת השוואת מחירי דירות ישראל דובאי – ההבדל בעלויות הנלוות מחדד עוד יותר את הפער לטובת קניית נכס בדובאי. שוק הנדל”ן בדובאי מציע מבנה מיסוי פשוט, צפוי ונמוך, יתרון מהותי לכל משקיע ישראלי השוקל היכן לפעול.
מימון ומשכנתאות: תנאי הלוואה בישראל לעומת דובאי
מימון נכס הוא אחד ההבדלים המהותיים ביותר בין השקעה בישראל לבין השקעה בדובאי. בישראל, משכנתא בנקאית היא כמעט הדרך היחידה לרכוש נכס, עם ריבית, הון עצמי מינימלי ותנאים שקובע בנק ישראל. בדובאי, לעומת זאת, תוכנית תשלומים ישירה מהקבלן (Payment Plan) מאפשרת לרכוש נכס ללא בנק, ללא ריבית וללא תהליך אישור ממושך.
מודל המימון הישראלי: משכנתא עם מגבלות LTV
בנק ישראל הנהיג מגבלות LTV (יחס הלוואה לשווי נכס) שהשפיעו ישירות על שוק הנדל”ן. כתוצאה מכך, לווים בחרו ביחידות דיור זולות יותר, רחוקות ממרכז העסקים. המגבלות הובילו גם לעלייה בריביות ולירידה בסכומי ההלוואות. בנוסף, זוהתה עלייה באשראי לא מובטח עם פירעונות ארוכים יותר.
נקודה קריטית נוספת: בישראל, חוזי רכישה אינם מותנים בקבלת אישור מימון. ברגע שחוזה נחתם, הקונה מחויב משפטית, ללא קשר לאישור הבנק. אישור מוקדם ניתן ללווה ולא לנכס ספציפי, ומשקף את יכולת ההחזר לפי הכנסה והתחייבויות קיימות.
מודל המימון בדובאי: Payment Plan ב-0% ריבית
שוק הנדל”ן בדובאי מציע שתי מסלולי מימון עיקריים. קבלנים מציעים תוכניות תשלומים גמישות כגון 70-30 ו-80-20, המאפשרות רכישת דירות בדובאי ללא משכנתא בנקאית מסורתית. חלק מהתוכניות כוללות גם תשלומים לאחר מסירת הנכס (Post-handover), המפזרים את ההון העצמי הנדרש על פני שנים.
למי שבוחר במשכנתא בנקאית בדובאי, הריביות תחרותיות. בנקים מציעים ריביות נמוכות מ-4%, עם טווח של 3.49%–4.75% ופרופילים מועדפים מקבלים הצעות נמוכות עד 2.59%. יחס ה-LTV המרבי לרוכשים ראשונים על נכסים גמורים עומד על 80%.
השוואה ישירה: ישראל מול דובאי
| פרמטר | ישראל | דובאי |
|---|---|---|
| ריבית משכנתא | משתנה לפי בנק ישראל | 3.49%–4.75% (קבועה) |
| יחס LTV מרבי | מוגבל על ידי בנק ישראל | 80% לרוכשים ראשונים |
| תוכנית תשלומים ישירה | לא קיימת | 70-30, 80-20 ו-Post-handover |
| ריבית על תוכנית קבלן | לא רלוונטי | 0% |
| מחויבות לאחר חתימה | מחויבות מלאה ללא תנאי מימון | גמישות גבוהה יותר |
| מס על הכנסות שכירות | קיים | 0% |
| מס רווחי הון | קיים | 0% |
ההשפעה על תזרים המזומנים היא משמעותית. משקיע ישראלי שרוכש נכסים בדובאי דרך תוכנית תשלומים של קבלן חוסך את עלויות הריבית לאורך כל תקופת הבנייה. בשילוב עם תשואת שכירות ברוטו של 6.8% ומיסוי אפסי, ההשקעה בדובאי מציגה פרופיל תזרים שונה מהותית מהשקעת נדל”ן בישראל. חברות כמו שלום דובאי מסייעות למשקיעים ישראלים להבין את מבני ה-Payment Plan השונים ולבחור את המסלול המתאים לצרכיהם.
עלויות אחזקה שנתיות: ועד בית, ארנונה וניהול בהשוואה
ועד בית, ארנונה ו-Service Charge, שלושה סעיפי עלות שנתיים שמשפיעים ישירות על הרווחיות הנטו של כל השקעת נדל”ן. ההבדל בין דובאי לתל אביב בתחום זה הוא מהותי: בדובאי אין ארנונה על נכסי מגורים כלל, ואין ועד בית במתכונת הישראלית, במקומם פועל מנגנון Service Charge מוסדר על ידי רשות RERA, המחושב לפי מחיר קבוע למטר רבוע. בישראל, לעומת זאת, ארנונה ודמי ועד בית הם הוצאות שנתיות קבועות לכל בעל נכס.
| קטגוריית עלות | תל אביב | דובאי |
|---|---|---|
| ארנונה שנתית | קיימת, מחושבת לפי שטח ואזור מגורים | אין ארנונה על נכסי מגורים |
| ועד בית / Service Charge | ועד בית, נקבע בהסכמה בין הדיירים | Service Charge – מוסדר על ידי RERA, מחיר קבוע למ”ר |
| ניהול נכס (Property Management) | אופציונלי, עלות משתנה | נפוץ יותר, כולל לרוב ניהול שוטף של הבניין |
| מתקנים כלולים בדמי הניהול | בדרך כלל לא כלולים | בריכה, חדר כושר ומתקנים נוספים, כלולים ב-Service Charge |
| מס הכנסה על שכר דירה | קיים | אין |
| תשואת שכירות ברוטו | 2.5%–3.5% | 6%–9% |
עלויות התחזוקה השנתיות בדירות בדובאי כוללות את דמי ה-Service Charge – שמכסים עבודה, ניקיון, גינון, אבטחה וביטוח, אך אינן כוללות ארנונה. בתל אביב, לעומת זאת, ועד הבית אינו כולל את המתקנים המשותפים שנפוצים בנכסים בדובאי, ולכן ההשוואה אינה ישירה לחלוטין.
נקודה קריטית למשקיע: מחיר הנכס הממוצע בתל אביב עומד על 18,468 דולר למ”ר, לעומת 1,582 דירהם למ”ר בדובאי. מאחר שדמי ניהול נכס מחושבים לעיתים כאחוז משווי הנכס, בסיס החישוב בדובאי נמוך בכ-50% מזה שבתל אביב. בשילוב עם תשואות שכירות של 6%–9% בדובאי לעומת 2.5%–3.5% בישראל, עלויות האחזקה השנתיות בנדל”ן בדובאי משאירות רווח נטו גבוה יותר למשקיע. חברות כמו שלום דובאי מסייעות למשקיעים ישראלים להבין את מבנה ה-Property Management המקומי לפני הרכישה.
סיכון רגולטורי ומשפטי: ביטחון ההשקעה בכל שוק
נדל”ן בדובאי נהנה ממסגרת רגולטורית ברורה ויציבה מזה למעלה מעשור. RERA, הרשות לרגולציה של נדל”ן בדובאי, מספקת למשקיע הזר הגנה מובנית שאין לה מקבילה בישראל. ה-Dubai Land Department מחייב כל יזם לפתוח חשבון נאמנות (Escrow Account) נפרד לכל פרויקט. כספי הקונה מוחזקים בנאמנות ואינם נגישים ליזם עד להשלמת שלבי בנייה מוגדרים. מנגנון זה מבטיח הגנה ממשית מפני קריסת יזם לפני מסירת הנכס.
מי ששוקל האם כדאי לקנות דירה בדובאי במקום בישראל צריך להכיר את ההבדל הרגולטורי המהותי. בישראל קיימת מסגרת משפטית מוצקה עם זכויות קניין ברורות ובקרה בנקאית גבוהה. רכישה מקבלן מנוהלת באמצעות ערבות בנקאית, אך המנגנון פחות שקוף ופחות אחיד. לפי נתוני ynet, סעודיה ואבו-דאבי עקפו את ישראל במדד השקיפות של שוק הנדל”ן.
ההשוואה בין נדל”ן דובאי לעומת תל אביב מתחדדת במיוחד בנושא המיסוי. דירות בדובאי נהנות מאפס מס הכנסה על שכירות, אפס מס רווחי הון ואפס מס רכוש שנתי. בישראל, מס ההכנסה על שכירות מגיע עד 10% במסלול המופחת, ומס רווחי הון עד 25%. הפער הזה משפיע ישירות על כדאיות ההשקעה לאורך זמן.
| פרמטר | דובאי | ישראל (תל אביב) |
|---|---|---|
| חשבון נאמנות (Escrow Account) | חובה לכל פרויקט, מוסדר על ידי RERA | ערבות בנקאית, פחות אחיד |
| רישום בטאבו / Title Deed | Dubai Land Department – דיגיטלי ומיידי | טאבו ממשלתי – תהליך ארוך יותר |
| מס הכנסה על שכירות | 0% | עד 10% (מסלול מופחת) |
| מס רווחי הון | 0% | עד 25% |
| שיעור בעלות זרים | 43% מסך שווי השוק | נמוך משמעותית |
| הגנת קונה מסיכון יזם | גבוהה – Escrow מוסדר | בינונית, ערבות בנקאית |
ההבדל הרגולטורי הבולט נוסף הוא מנגנון ה-Title Deed, שטר הבעלות הרשמי שמנפיק ה-Dubai Land Department. הרישום הדיגיטלי מהיר, שקוף ומאובטח. ה-RERA מפקח על כל שלב בעסקה. הדבר מפחית את אי-הוודאות המשפטית האופיינית להשקעה בנכסים בדובאי חוצת גבולות.
שוק הנדל”ן בדובאי מושך משקיעים זרים בהיקפים חסרי תקדים. 43% מסך שווי הנדל”ן למגורים בדובאי מוחזק בידי זרים – שיעור גבוה מכל עיר אחרת שנמדדה בעולם. השקעה בדובאי על ידי גורמים זרים גדלה מ-98 מיליארד דולר בשנת 2020 ל-121 מיליארד דולר בתחילת 2022. נתונים אלה מעידים על אמון גלובלי רחב בסביבה הרגולטורית של שוק הנדל”ן בדובאי.
עבור משקיע הבוחן רכישת דירות בדובאי, היתרון הרגולטורי מצטבר לכדי תמונה ברורה: אפס מיסוי על שכירות ורווחי הון, חשבון נאמנות מוסדר, ו-Title Deed דיגיטלי. לאחר בחינת הסביבה הרגולטורית, נותר לבחון איזה פרופיל משקיע מתאים לכל שוק – ומה ההשלכות המעשיות על קבלת ההחלטה הסופית.
לאיזה משקיע מתאים כל שוק? מסקנות לישראלי
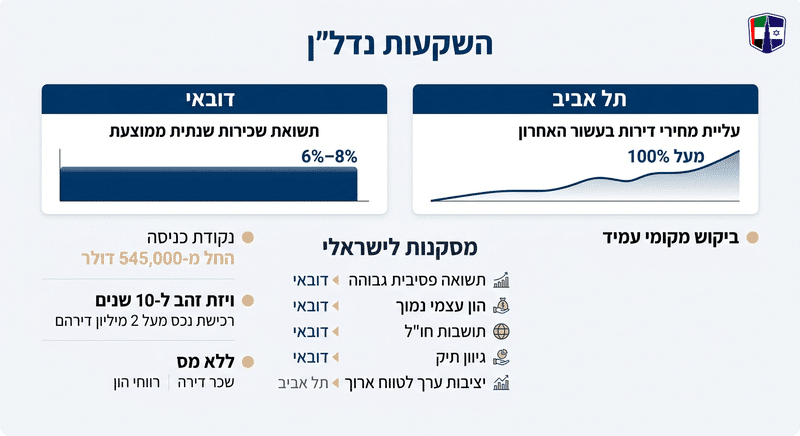
הבחירה בין דובאי לתל אביב תלויה בפרופיל המשקיע. הנה מי מתאים לאיזה שוק:
- משקיע המחפש תשואה פסיבית גבוהה – דובאי מציעה תשואת שכירות שנתית ממוצעת של 6%–8%, ללא מס על שכר דירה או רווחי הון.
- משקיע עם הון עצמי נמוך – נקודת הכניסה בדובאי נמוכה מתל אביב, החל מסכומים נגישים יחסית לשוק הישראלי.
- מי שמחפש תושבות חו”ל, רכישת נכס בשווי מעל 2 מיליון דירהם (כ-545,000 דולר) מזכה בויזת זהב לתושבות של 10 שנים.
- משקיע המעוניין בגיוון תיק – דובאי מפחיתה חשיפה לסיכון גיאופוליטי מקומי ומספקת נוכחות בשוק בינלאומי יציב.
- משקיע לטווח ארוך המחפש יציבות ערך, תל אביב מתאימה יותר; מחירי הדירות עלו ביותר מ-100% בעשור האחרון, עם ביקוש מקומי עמיד.
אין תשובה אחת נכונה, השוק הנכון נגזר מהמטרות, ההון הפנוי, ואופק ההשקעה של כל משקיע.
שאלות נפוצות: דובאי מול תל אביב להשקעה
נכסים בדובאי עולים בממוצע כ-50% פחות מנכסים מקבילים בתל אביב. דירת חדר בדובאי מתומחרת בין 850,000 ל-1,300,000 ש”ח, לעומת 2,800,000–4,500,000 ש”ח בתל אביב.
התשואה השנתית מהשכרה בדובאי עומדת על 6%–9%, לעומת 2.5%–3.5% בלבד בתל אביב. ישראלים רשאים לרכוש נכסים בדובאי בבעלות מלאה באזורים ייעודיים, ללא הגבלות על זרים.